domenica 22 novembre 2020

Cosa possiamo imparare dall'inventore del Quantitative Easing ?

Cosa possiamo imparare dall'inventore del Quantitative Easing

21 novembre 2020

Fonte: https://think-beyondtheobvious.com/was-wir-vom-erfinder-des-quantitative-easing-lernen-koennen/

Nel mio podcast di domani ho come partner per le interviste il professor Richard Werner. Attualmente insegna nel Regno Unito e in Cina ed è autore di numerose pubblicazioni sulla politica monetaria e sulle banche internazionali. Ha lavorato in Giappone per molti anni ed è considerato l'inventore del "quantitative easing".

Questo è un motivo sufficiente per riassumere alcuni dei suoi precedenti contributi come una sorta di preparazione:

In una conversazione con la F.A.Z. nel 2014 ha già presentato le sue tesi, che - a mio avviso - non hanno perso nulla della loro attualità:

*    La BCE "avrebbe dovuto diventare attiva due anni fa e ha deliberatamente comprato i crediti inesigibili. Invece, abbiamo usato miliardi di soldi dei contribuenti per salvare le banche, il che era abbastanza assurdo. La strada attraverso la banca centrale sarebbe stata ed è ancora molto più economica. (...) Sarebbe stato meglio se la banca centrale avesse acquistato specificamente i crediti inesigibili, a seconda della banca. Sarebbe stato più efficace e avrebbe reso le istituzioni di nuovo sane più rapidamente. E probabilmente dovrebbe anche acquistare al valore nominale, che aiuterebbe maggiormente le istituzioni. - nota: Credo che sia un'idea molto interessante. Io stesso ho proposto nel 2010 - allora al BCG - che la Federal Reserve statunitense concedesse ai proprietari di immobili un'opzione di vendita al prezzo di costo. La crisi sarebbe finita immediatamente e i costi sarebbero stati molto più bassi.


*    "Quando le banche vengono ristrutturate dallo Stato, come è successo alla Commerzbank e ad altre banche, noi paghiamo, noi contribuenti. Se la banca centrale lo fa, noi non lo facciamo. La probabilità che gli venga chiesto di pagare è praticamente nulla. Ci sono diverse ragioni per questo".


*    "Uno, la banca centrale non deve fare il bilancio come una banca commerciale. Può mantenere i titoli in bilancio al valore nominale per un lungo periodo di tempo, spesso molti anni, fino alla scadenza. (...) In secondo luogo, una svalutazione su un titolo non significa che la banca centrale registri una perdita complessiva. Ciò è determinato da tutte le sue operazioni in titoli, molte delle quali sono effettuate in modo continuativo da ogni banca centrale. In terzo luogo, anche una perdita della banca centrale non significa che il contribuente debba pagare. Tutto il capitale proprio dovrebbe essere utilizzato e anche in questo caso la questione non è chiara. Dopotutto, non dobbiamo dimenticare che il compito delle banche centrali non è quello di realizzare profitti - sarebbe troppo semplice: allora tutto quello che dovevano fare era stampare denaro. Se hanno  la licenza per stampare denaro, potrebbero facilmente produrre profitti. Per lo stesso motivo, le perdite teoricamente contabilizzabili delle banche centrali non sono perdite reali". - nota: da qui l'idea di Adair Turner e altri di cancellare semplicemente il debito nazionale dal bilancio della banca centrale.


*    Naturalmente questa non è una politica commerciale conservatrice. Ma: "Purtroppo ora abbiamo a che fare con una banca centrale che già dieci anni fa ha gettato al vento queste buone intenzioni e ha permesso per anni una crescita del credito del 30% in Irlanda, Portogallo, Spagna e Grecia - in altre parole, non una banca centrale conservatrice. E a volte bisogna usare metodi più solidi per eliminare errori così gravi, anche se prevedibili. - nota: Non c'è un modo più chiaro per dirlo.


*    Il vantaggio per le banche è ovvio: "Darebbe loro un profitto che potrebbero utilizzare per rafforzare la loro base di capitale. Le banche verrebbero ristrutturate senza utilizzare il denaro dei contribuenti, e potrebbero poi concedere nuovamente prestiti a fini produttivi, soprattutto alle piccole e medie imprese. In cambio, essi sarebbero tenuti a porre delle condizioni sui loro prestiti". - nota: Werner lo associa a un cambiamento di sistema, che sarebbe un enorme ulteriore vantaggio rispetto alla politica attuale.


*    "Deve accettare che la BCE, in primo luogo, controlli le sue operazioni e, in secondo luogo, sia pronta a concentrare le sue azioni sul compito elementare che le banche hanno in un'economia di mercato. L'erogazione di credito per gli investimenti". - nota: Questo ci allontanerebbe dal doping a breve termine e riporterebbe anche i beni a livelli normali.


*    "Non concederebbero più prestiti per l'acquisto di titoli con effetto leva, ad esempio, o a scopo di consumo, perché alla fine nessuno dei due aumenterebbe la nostra produzione economica reale. - Bingo!


*    "Con questa politica di controllo dei crediti, il Giappone ha realizzato il suo miracolo economico, la piccola isola di Taiwan è diventata un gigante economico, la Corea ha conquistato i mercati mondiali e la Cina è diventata finalmente una potenza economica globale, superando gli Stati Uniti" - nota: O.k., oggi sappiamo che anche in Cina buona parte dei crediti sono stati improduttivi. Tuttavia, è un pensiero corretto.

 → blog.faz.net: Economisti in conversazione (8): "Richard Werner sugli acquisti di credito della BCE", 15 ottobre 2014

Werner ha anche alcune interessanti intuizioni sul rapporto tra l'offerta di moneta e l'inflazione:

→ professorwerner.org/blog/: "Passaggio dalla pianificazione centrale all'economia decentralizzata", 28 Ottobre 2018

Le meraviglie della creazione di denaro. L'analista professor Werner in un'intervista alla Royal Economic Society:

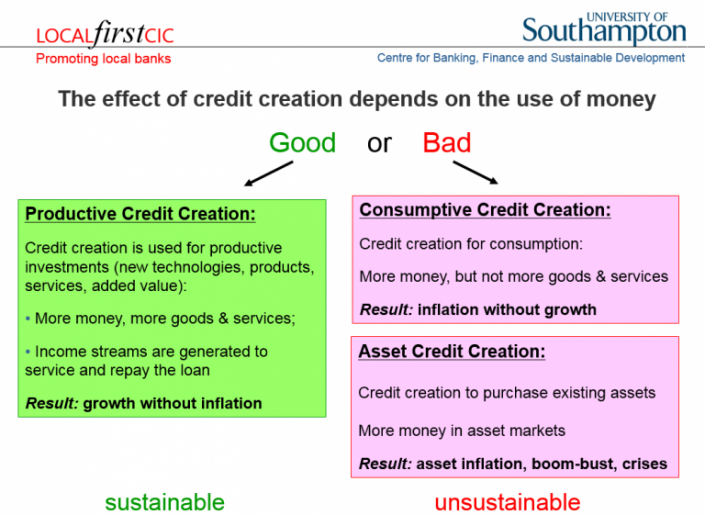
*    "La "Teoria della quantità del credito", (...) è probabilmente il modello empirico più semplice che incorpora il ruolo macroeconomico chiave del settore bancario (...) L'argomento centrale è un'equazione dicotomica di scambio che distingue tra il denaro utilizzato per le transazioni del PIL (che determina il PIL nominale) e il denaro utilizzato per le transazioni non-GDP (che determina il valore delle transazioni di attività)". - nota: Credo che questa sia una distinzione molto importante. Parlo sempre di crediti produttivi e non produttivi. È così semplice e ovvio che mi chiedo perché la maggior parte degli economisti non lo consideri.


Fonte: Prof. Richard A. Werner

    "La crescita richiede un aumento delle transazioni che fanno parte del PIL, che a sua volta richiede una maggiore quantità di denaro da utilizzare per tali transazioni. La quantità di denaro utilizzata per le transazioni può aumentare solo se le banche creano più credito. Le banche inventano de novo il denaro che prestano facendo finta che i mutuatari lo abbiano depositato e quindi accreditando i loro conti senza trasferire denaro preesistente in un'altra parte. Questo espande l'offerta di denaro e suggerisce che il modo accurato per misurare questo denaro è il credito bancario". - nota: Giusto, il denaro nasce da un atto di indebitamento e quindi non è altro che un debito negoziabile. [NdT: non sempre. Le banche creano depositi anche quando pagano fornitori, dipendenti, tasse, multe, quando "cambiano" valuta estera, etc. etc.]

    "Può essere disaggregato in credito per le transazioni del PIL (CR) e credito per le transazioni non-GDP (cioè attività) (CF). Il primo determina i valori nominali del PIL e il secondo i valori delle transazioni di attività. A ulteriori condizioni, essi determinano i prezzi al consumo e i prezzi delle attività:"
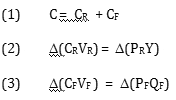


Fonte: Prof. Richard A. Werner

C = Credito / denaro

V = velocità (velocità di creazione)

P = Livello dei prezzi

Y = Domanda/offerta di beni (livello reale di domanda/offerta dell'economia), produzione.


*    "Questo semplice modello spiega una serie di anomalie empiriche, tra cui la spesso segnalata mancanza di significato empirico o il 'giusto segno' dei tassi di interesse come variabile esplicativa dell'attività economica (i tassi non sono la causa della crescita; non compaiono nel modello); il 'declino della velocità', che è dovuto alla trascuratezza delle transazioni di attività nell'equazione quantità standard; perché le riduzioni dei tassi di interesse e l'espansione fiscale di proporzioni storiche non sono riuscite a innescare una ripresa sostenuta in Giappone (i tassi non sono la causa della crescita; la politica fiscale pura è neutrale rispetto alla crescita in quanto non crea credito); cosa rende speciali le banche e come le loro attività sono legate alla crescita (la loro creazione di denaro per le transazioni del PIL è la condizione necessaria e sufficiente per la crescita nominale del PIL). Questo spiega anche la determinazione del prezzo degli attivi e le 'crisi bancarie ricorrenti' ". - nota: contiene tutti i risultati delle considerazioni di Werner. [NdT: si dimentica che le crisi bancarie avvengono perché le banche non contabilizzano come afflusso di cassa la creazione/appropriazione dei depositi...]


*    "L'effetto del credito bancario dipende quindi dalla sua quantità e qualità - quest'ultima definita dal fatto che sia utilizzato per transazioni improduttive (credito al consumo o transazioni di attività, che producono rispettivamente un'inflazione insostenibile dei consumi o delle attività) o produttive (che producono una crescita non inflazionistica). Il credito utilizzato per le transazioni produttive mira alla crescita del reddito ed è sostenibile; il credito per le transazioni di attività mira ai guadagni in conto capitale ed è insostenibile. Quando la creazione di credito rallenta dopo una bolla di attività guidata dal credito per le transazioni di attività, il conseguente calo dei prezzi delle attività, le perdite di capitale e i non-performing loans possono facilmente innescare una crisi bancaria". - nota: Ed è per questo che sale lentamente e scende rapidamente. Tutto ciò che si basa sul credito è intrinsecamente instabile. [NdT: vedi nota precedente]


*    "Il CQTC suggerisce che né le riduzioni dei tassi d'interesse, né l'espansione fiscale, né l'espansione delle riserve, né le riforme strutturali sarebbero in grado di stimolare la crescita nominale del PIL. Sulla base di questo modello ho proposto nel 1994 e nel 1995 di attuare in Giappone un nuovo tipo di politica monetaria, che non mirava ad abbassare il prezzo del denaro, o ad espandere gli aggregati monetari, ma ad espandere la creazione di credito per le transazioni del PIL. (...) Ho suggerito in numerose pubblicazioni che la banca centrale acquistasse dalle banche attività in sofferenza per ripulire i loro bilanci, che si reintroducesse il sistema di successo di "guida" del credito bancario, che si allentassero le regole sull'adeguatezza patrimoniale, non si rendesse più rigido, e che il governo potesse dare il via alla creazione di credito bancario e quindi innescare una rapida ripresa fermando l'emissione di obbligazioni e stipulando invece contratti di prestito con le banche commerciali". - nota: dove penserei che l'emissione di obbligazioni acquistate dalle banche crea anche nuova moneta?

*     "I miei articoli hanno suscitato costernazione tra gli economisti di scuole di pensiero divergenti. I keynesiani, come Richard Koo, contestarono la necessità di ulteriori stimoli monetari di qualsiasi tipo e la politica fiscale da sola sarebbe stata inefficace. Il governo ascoltò Koo, e il Giappone continuò ad espandere il suo debito nazionale in programmi di spesa massiccia, mentre la crescita del credito continuava a ristagnare. Così come l'economia. Anche i monetaristi, come Peter Morgan o Alan Meltzer, sostenevano che la mancanza di credito bancario non era un problema e che non era necessario un "allentamento quantitativo" sotto forma di creazione di credito. Al contrario, essi sostenevano che un'espansione delle riserve bancarie presso la banca centrale avrebbe fatto il lavoro. Ma le massicce espansioni delle riserve non hanno avuto alcun impatto e, a causa della stagnazione del credito bancario, la crescita economica è rimasta ben al di sotto del suo potenziale per la maggior parte del decennio e mezzo successivo. Gli economisti dell'offerta e i sostenitori dei modelli del ciclo economico reale hanno sostenuto che la mancanza di credito bancario non poteva essere il problema - dopo tutto, i loro modelli non includevano le banche! Negli anni '90 avevo avvertito che l'espansione fiscale finanziata dall'emissione di obbligazioni avrebbe probabilmente escluso la domanda privata, che l'espansione delle riserve bancarie non avrebbe avuto alcun impatto in quanto le riserve inutilizzate non si traducono in crescita del credito bancario quando le banche sono avverse al rischio, e che la riforma strutturale, se fosse stata in grado di aumentare la produttività (il che è dubbio) avrebbe semplicemente incrementato la crescita potenziale, mentre l'economia giapponese era rimasta in recessione a causa della mancanza di domanda". - nota: Soprattutto, le banche non concedono prestiti quando il loro capitale proprio è in realtà già esaurito. Ma ha senso che si tratti di crescita del credito. Perché le obbligazioni non contano? Probabilmente perché la banca non crea nuovo denaro quando lo compra. Quando dà credito, estende il bilancio, quando compra obbligazioni è un asset swap.


*    "Ciò non ha impedito alla Banca d'Inghilterra di adottare una politica simile nel marzo 2009, con la variante che gli acquisti obbligazionari sarebbero stati effettuati dal settore privato non bancario. Meglio ancora sarebbe stato aumentare il credito bancario indirizzando gli acquisti di attività della banca centrale verso attività bancarie in sofferenza. Di conseguenza, anche il QE di tipo britannico ha fallito, poiché la crescita del credito bancario ha continuato a ristagnare (Lyonnet e Werner, 2012). Nel frattempo, Ben Bernanke, che ha partecipato ai dibattiti sulla politica giapponese negli anni '90, sembrava aver ascoltato con più attenzione: Nel suo discorso del gennaio 2009 alla LSE ha insistito sul fatto che la Fed non si stava impegnando in un QE in stile Bank of Japan, poiché l'espansione delle riserve non avrebbe funzionato, e stava invece perseguendo una politica più diretta sul credito, che ha chiamato "credit easing". Questo sembrava portarci a pieno titolo al significato originale di QE. E gli acquisti di attività bancarie in sofferenza da parte degli Stati Uniti sembravano fare il lavoro di permettere alle banche di creare di nuovo credito (con una crescita del credito che ha raggiunto oltre il 5% all'inizio del 2013, e l'economia statunitense in ripresa)". - nota: In parole povere, l'obiettivo è quello di promuovere il credito, perché solo il credito porta ad un aumento della domanda.


*    (...) una politica di stimolo monetario quantitativo di successo deve essere "progettata per incentivare le banche e le società edilizie a incrementare i loro prestiti alle famiglie e alle società private non finanziarie del Regno Unito - l'"economia reale" o CR dell'equazione (2). (...) L'orientamento diretto del credito bancario da parte della banca centrale, l'allentamento, non l'inasprimento delle norme sull'adeguatezza patrimoniale e, soprattutto, il passaggio del metodo di finanziamento del prestito del settore pubblico dall'emissione di obbligazioni all'assunzione di prestiti dalle banche, rimangono scommesse più sicure". - nota: perché aumenta l'importo del credito. Tuttavia, dobbiamo ancora garantire che questi prestiti affluiscano nell'economia reale e non siano al servizio della speculazione.


*    "Lo stesso vale per l'Europa. Le contrazioni nominali del PIL, la disoccupazione record e i diffusi fallimenti aziendali in Irlanda, Portogallo, Spagna e Grecia sono spinti dalle contrazioni del credito. I governi possono porre fine a tutto questo adottando un vero e proprio allentamento quantitativo, il più semplice dei quali è quello di bloccare l'emissione di obbligazioni e di contrarre invece prestiti dalle banche dei loro paesi".

Penso che sia importante includere questo "credito = logica monetaria" nella discussione sull'inflazione e la crescita. Per avere un impatto economico reale, dovremmo fare in modo che il nuovo denaro crei davvero una domanda supplementare. Non c'è niente da fare, non c'è bisogno di una banca del credito, ma si tratta di un'ottima idea.

→ res.org.uk: "La facilitazione quantitativa e la teoria della quantità del credito", 1 luglio 2013

Questo per mettervi in vena di una conversazione interessante domani a questo punto. 

 [NdT: se la creazione di moneta è riservata a una casta, sia essa statale o bancaria, seguirà le logiche della casta stessa. Per questo col sistema EquaCoin avochiamo ed evochiamo una democrazioa diretta economica in cui le politiche monetarie siano decise tramite il voto collettivamente dal pubblico, tutto il pubblico, perché la creazione monetaria sia inclusiva di tutti gli interessi in gioco. E' una considerazione banale ma tra qualche anno, se ci sarete ancora, sarà ovvia a chiunque.]

venerdì 6 novembre 2020

Se il denaro dall'elicottero non è un'opzione, non ci sono molti altri strumenti rimasti

Intervista: "Se il denaro dall'elicottero non è un'opzione, non ci sono molti altri strumenti rimasti nel toolkit".

da Positive Money Europe | Nov 2, 2020 

Fonte: https://www.positivemoney.eu/2020/11/helicopter-money-interview/


Positive Money Europe chiede alla Banca Centrale Europea di effettuare pagamenti senza debito a tutti i residenti della zona euro per combattere la crisi economica causata da Covid-19. In questo articolo, tradotto da Alternatives Economiques, il nostro direttore esecutivo Stanislas Jourdan spiega il concetto per esteso.

Hémisphère gauche: Cosa pensa della politica monetaria che la BCE ha adottato dall'inizio della crisi?

Stanislas Jourdan:
Vedo tre notizie buone e una cattiva. In primo luogo, la BCE è riuscita a evitare gli errori della crisi precedente. Dopo la crisi dell'Eurozona del 2010, la BCE è intervenuta in modo adeguato solo nel 2015, con il lancio del programma Quantitative Easing. Questa volta, e nonostante un passo falso il 12 marzo, Christine Lagarde è riuscita a convincere il Consiglio direttivo a intraprendere azioni preventive e ad evitare il riemergere di vecchi timori di contagio nei mercati dei titoli sovrani dell'Eurozona

In secondo luogo, con questa azione, la BCE ha evitato - per il momento - la tentazione di alcuni leader politici di adottare l'uso secolare dell'austerità per coprire i costi di questa crisi.

Adottando queste misure, la BCE non solo proteggerà la capacità di bilancio degli Stati membri, ma sosterrà direttamente il Recovery Fund dell'UE, poiché i titoli di debito emessi dalla Commissione Europea saranno logicamente ammissibili al PEPP.

In terzo luogo, la BCE si è liberata dalla camicia di forza che ha indossato durante la crisi dell'Eurozona, secondo la quale un intervento diretto della banca (attraverso il programma Outright Monetary Transactions) richiederebbe un programma di assistenza attraverso il Meccanismo europeo di stabilità. Con il PEPP, la BCE si è completamente liberata dai suoi precedenti vincoli in termini di condizionamento dell'assistenza finanziaria alle riforme strutturali tossiche, che hanno portato ad accesi dibattiti in Europa. Grazie al PEPP, il MES è diventato in gran parte inutile.

La cattiva notizia è che il PEPP non è veramente innovativo. Esso opera proprio come i precedenti programmi QE, acquistando debito. La BCE lo fa dal 2015, e abbiamo visto effetti molto limitati sull'economia reale - il tasso di inflazione è stato ancorato intorno all'uno per cento per sei anni consecutivi!

Naturalmente, questa politica monetaria sostiene gli Stati membri con tassi d'interesse estremamente bassi, ma ciò non garantisce che gli attori economici ne approfittino per contrarre più prestiti e quindi stimolare la domanda aggregata. L'effetto della politica della BCE è molto indiretto, e la BCE non sta nemmeno cercando di cambiare questa situazione.

Hémisphère gauche:
In questo contesto, perché ritiene che siano necessarie misure aggiuntive per integrare le attuali politiche monetarie della BCE?

Stanislas Jourdan:

La BCE inietta sempre più denaro nell'economia, ma sempre con la stessa vecchia logica intellettuale. Questo quadro si basa sull'idea che l'unico modo in cui la politica della BCE può influenzare l'economia reale è di influenzare i tassi sui mercati finanziari e di influenzare le aspettative degli investitori a medio termine. Questo modo di lavorare si basa troppo sulle azioni delle banche (e delle aziende e delle famiglie che sono disposte a prendere in prestito!)

Per compensare l'incapacità dei mercati di trasmettere la politica monetaria all'economia reale, la BCE chiede ora che la politica di bilancio prenda il sopravvento. Questo cambiamento di retorica da parte della BCE sembra abbastanza spettacolare, visto quanto ha usato per allarmare la gente sulla sostenibilità del debito pubblico, ma in realtà fa poco per nascondere l'impotenza degli strumenti di politica monetaria.

Nonostante tutte le buone intenzioni, la risposta di bilancio a Covid-19 è destinata a deludere, in quanto i paesi in difficoltà finanziarie devono evitare di spendere denaro per mantenere la loro credibilità nei confronti dei mercati finanziari. A livello europeo, anche il Fondo di ripresa dell'UE è destinato ad essere insufficiente in termini di dimensioni e di tempi.

In ogni caso, la BCE deve ancora trovare un modo per adempiere al suo mandato, anche se gli attuali strumenti che utilizza hanno mostrato i loro limiti. È qui che entra in gioco il denaro dagli elicotteri. La capacità della BCE di iniettare liquidità direttamente nell'economia reale, senza dipendere da intermediari finanziari o da ipotetiche azioni di bilancio, è una condizione indispensabile affinché la banca possa raggiungere autonomamente il suo obiettivo di inflazione.

Hémisphère gauche:

Può spiegare più dettagliatamente il concetto di elicottero monetario?

Stanislas Jourdan:
La nostra proposta è volutamente meno specifica di quella di altri. Questo perché Positive Money Europe vuole garantire che la BCE sia pronta a mettere in campo una forma di denaro da elicottero il prima possibile. La nostra priorità è costruire un consenso politico attorno al concetto di un pagamento diretto della BCE ai cittadini, in modo che la BCE abbia la legittimità politica per agire. Le raccomandazioni di Positive Money Europe mirano unicamente a garantire la fattibilità tecnica, giuridica e politica del sistema di pagamento diretto. 

Detto questo, in un documento pubblicato in aprile abbiamo proposto un trasferimento in contanti di 1.000 - 2.000 euro a tutti i residenti dell'Eurozona. Questo importo è indicativo - equivale a circa il tre per cento del PIL dell'Eurozona. La BCE dovrebbe ovviamente impegnarsi a rinnovare il pagamento non appena rilevi che l'inflazione è troppo bassa e che c'è un rischio di deflazione, secondo una regola da definire in anticipo per ancorare le aspettative del mercato.

Il trasferimento di denaro potrebbe essere effettuato tramite banche commerciali in coordinamento con gli Stati membri dell'Eurozona. Un'altra idea sarebbe che la banca centrale creasse un sistema di "euro digitale", che sarebbe più semplice da realizzare tecnicamente a lungo termine.

In ogni caso, l'attuazione del denaro dell'elicottero non deve essere ritardata a causa delle discussioni sull'impostazione tecnica. Per evitare questo, una soluzione sarebbe quella di obbligare le banche a offrire alle famiglie uno scoperto bancario incondizionato e gratuito, che verrebbe compensato in una seconda fase dal pagamento effettivo del denaro dell'elicottero stesso. Ovviamente, solo i cittadini meno abbienti avrebbero bisogno e utilizzerebbero questo scoperto, il che renderebbe di fatto il trasferimento più vantaggioso per loro.

A mio parere, la questione più spinosa è quella dei criteri di ammissibilità dei beneficiari. Chi dovrebbe ricevere il denaro? Tutti, allo stesso modo? O dovrebbe essere destinato alle famiglie a basso reddito? Al di sotto di quale soglia? E quale dovrebbe essere l'importo? Dovrebbe essere lo stesso per le persone sole e i genitori con figli? E dovrebbe essere lo stesso importo in tutti i paesi della zona euro?

In teoria, sarebbe più semplice e più legittimo distribuire il denaro in modo perfettamente universale, quasi come un reddito di base. Ma in pratica, rivolgersi alle famiglie meno abbienti (che hanno più probabilità di spendere il denaro) avrebbe un effetto diretto sull'economia reale.

Si tratta di questioni molto politiche ed è per questo che i banchieri centrali continuano a sostenere che il denaro degli elicotteri è una "misura fiscale" - per evitare di entrare in questo campo minato. Come ha recentemente affermato l'ex membro del Comitato esecutivo della BCE Benoit Coeuré, l'introduzione del denaro degli elicotteri "implica la sottoscrizione di un assegno ad ogni famiglia secondo criteri che sono una questione di scelta politica".

Ma a differenza di Coeuré, penso che ci sia una soluzione abbastanza semplice a questo problema. Il Parlamento europeo - di cui la BCE è responsabile - potrebbe definire i criteri di idoneità attraverso l'adozione di una proposta di risoluzione. Un tale processo parlamentare sosterrebbe molto la BCE, che seguirebbe volentieri le raccomandazioni del Parlamento europeo perché servirebbe da supporto democratico per l'attuazione del denaro degli elicotteri. Positive Money Europe fa pressione sul Parlamento europeo dal 2015 per risolvere questo dilemma, facendo prendere posizione agli eurodeputati su questo tema.

Hémisphère gauche:
Il denaro degli elicotteri permetterà alla BCE di raggiungere l'obiettivo del suo mandato?

Stanislas Jourdan:

Questo è l'obiettivo primario e principale del denaro degli elicotteri! Non possiamo dare alla BCE una completa indipendenza e allo stesso tempo imporle un obiettivo molto specifico senza dotare la banca degli strumenti per raggiungere tale obiettivo. Senza la possibilità di ricorrere al denaro degli elicotteri, vediamo che la banca centrale diventa totalmente dipendente dai mercati, dalle banche o dagli Stati membri dell'area dell'euro per fornire stimoli fiscali. Se il denaro degli elicotteri non è un'opzione, non ci sono molti altri strumenti rimasti nel toolkit.

Detto questo, non mi sorprenderei se l'effetto inflazionistico dei pagamenti con il denaro degli elicotteri non fosse all'altezza delle aspettative, visti i fenomeni strutturali dell'attuale sotto-inflazione - in particolare a causa della deflazione tecnologica, della perdita di potere contrattuale dei sindacati e della globalizzazione. Questi problemi sono stati sistematicamente sottovalutati in passato dai modelli di previsione delle banche centrali. Ma questo non sarebbe un motivo per evitare di usare il denaro degli elicotteri, ma sarebbe un problema di messa a punto.

Da questo punto di vista, il vantaggio del denaro degli elicotteri è che può essere iniettato direttamente, in modo trasparente e immediato nell'economia reale. Mentre un cambiamento dei tassi di interesse può richiedere diversi mesi per influenzare la società nel suo complesso, i pagamenti in elicottero sarebbero immediati e il loro impatto sarebbe più facile da anticipare e comprendere per i consumatori. Una volta che il denaro degli elicotteri viene impiegato, i suoi effetti sarebbero anche più facili da misurare e, se necessario, da regolare. Raggiungere il giusto mix di politiche monetarie sarebbe più facile di quanto non lo sia quando si utilizzano le politiche attuali.

Hémisphère gauche: Come si affronta il problema della contabilità del denaro degli elicotteri, ovvero il disallineamento tra la BCE che emette denaro come passività e la mancanza di un'attività corrispondente nel bilancio della BCE?

SJ:
C'è effettivamente il timore in alcuni pensatori ortodossi che un ipotetico fallimento della BCE possa portare a una perdita di fiducia nella BCE, che porterebbe a un'iperinflazione. Ma questo è un problema molto teorico!

In pratica, sappiamo che le banche centrali possono operare con un bilancio deteriorato - quello che gli economisti chiamano "patrimonio netto negativo". Penso anche che l'idea che la fiducia dei cittadini nella moneta sia determinata dalla qualità del bilancio della banca centrale sia un'ipotesi non provata e non testata. Personalmente trovo molto improbabile che la gente sia d'accordo sul fatto che proprio l'istituzione che crea il denaro abbia bisogno di un salvataggio. Questa è una sciocchezza e molti banchieri centrali lo sanno.

Ciononostante, per soddisfare i contabili della BCE forse testardi, sono possibili diverse soluzioni per evitare una perdita secca nel bilancio della BCE. La soluzione più promettente consisterebbe nel registrare un debito perpetuo a tasso zero sul lato degli attivi che non sarà mai ripagato. [NdT: Il debito flottante (falsa passivitò)servirebbe per lo scopo non dichiarato della BCE, ovvero trattenere tutti i profitti da creazione monetaria come refurtiva nell'attivo del bilancio]

Gli oppositori non esiteranno a sottolineare che, secondo il suo statuto, la BCE può creare denaro solo in cambio di "adeguate garanzie collaterali" [NdT: refurtiva contabile]. Su questo punto, dobbiamo ricordare che la nozione di "adeguatezza" è molto vaga. In pratica, questa nozione dipende dalle condizioni finanziarie dell'economia. Allentando continuamente i requisiti di qualità delle attività nel suo quadro di garanzie dal 2008, la BCE lo ha confermato molto chiaramente. Indubbiamente, l'introduzione del denaro degli elicotteri è giustificata anche da un deterioramento senza precedenti delle condizioni economiche.

Hémisphère gauche:

Come si inserisce la sua proposta nel quadro giuridico europeo?

SJ:

È vero che c'è un vuoto giuridico, dato che i trattati dell'UE non fanno riferimento a una politica come questa. Ma a meno che i cittadini non siano considerati come parte del bilancio del governo, il trasferimento di denaro ai singoli non costituisce una misura di finanziamento pubblico ai sensi dell'articolo 123 del Trattato sul funzionamento dell'Unione europea. Al contrario, il denaro degli elicotteri è una politica forte proprio perché elude i bilanci pubblici per evitare il "dominio fiscale", che minerebbe l'obiettivo della stabilità dei prezzi e sarebbe in contraddizione con lo spirito dei trattati.

Nonostante le ripetute domande e l'incertezza giuridica sulla questione, la BCE non ha mai escluso la possibilità di utilizzare il denaro degli elicotteri. Ad esempio, in una lettera all'eurodeputato Jonas Fernandez, Mario Draghi ha scritto che l'unico vincolo giuridico sarebbe una "percezione" della confusione tra politica monetaria e di bilancio, ma niente di più.

Hemisphère gauche:
Come si inserisce la sua proposta nel gioco politico che si gioca in seno al Consiglio direttivo? C'è un alto rischio che il denaro dell'elicottero venga bloccato da Paesi come la Germania che favoriscono una politica monetaria conservatrice per timore di un'inflazione eccessiva. Il fantasma degli anni Venti è tornato. Pensa di poter abbattere queste barriere ideologiche?

SJ:
Al di là delle questioni tecniche sopra evidenziate, ci sono due grandi blocchi.

In primo luogo, la misura dell'elicottero monetario potrebbe essere vista come una politica fiscale, che in realtà solleva la questione della legittimità della banca centrale a effettuare trasferimenti di ricchezza. Come ho già detto, riteniamo che una convalida politica da parte del Parlamento europeo risolverebbe questo problema. [NdT: questa falsa limitazione p sorpassata dai fatti: l'emissione monetaria della BCE è già un'operazione fiscale in sé, poiché i profitti non sono ritrasferiti alle tesorerie dei singoli stati membri]

La seconda obiezione è il timore di un "pendio scivoloso" verso il dominio fiscale e il rischio di erosione dell'indipendenza della banca centrale, che teoricamente potrebbe portare all'iperinflazione. Gli oppositori del denaro degli elicotteri pensano che una volta che inizieremo ad implementarlo, non ci saranno limiti alla pressione popolare e politica che costringerà la banca centrale a stampare di nuovo denaro [NdT: lo stesso discorso varrebbe per gli aiuti alle banche...]. Questa visione è eccessivamente sprezzante nei confronti delle istituzioni democratiche e delle salvaguardie esistenti per evitare che ciò avvenga.

Alla fine, tutto dipende da come il provvedimento sarà progettato e attuato. A questo punto è necessario un dibattito più approfondito.

In secondo luogo, penso che l'opposizione degli economisti monetari ortodossi sia irrazionale e autolesionista. Preferiscono rimandare idee radicali come il denaro degli elicotteri per evitare di rompere i tabù economici, ma così facendo alimentano il populismo contro una banca centrale indipendente. In assenza di alternative, la BCE è costretta a spingersi sempre più oltre in termini di tassi negativi e di acquisti di attività senza raggiungere il suo obiettivo di inflazione. Questo porterà la Bce a detenere portafogli di debito pubblico e privato molto ampi per i prossimi decenni - esattamente ciò che gli economisti ortodossi non amano. Tuttavia, se implementiamo ora il denaro dagli elicotteri, potremmo considerare un aumento dei tassi e una graduale uscita dall'allentamento quantitativo.

Hémisphère Gauche: Come si collega la sua proposta alla politica di bilancio? Teme il ritorno di politiche di austerità come quelle attuate dopo la crisi del 2008?

SJ:
La minaccia di un ritorno all'austerità è reale. Come hanno dimostrato le tensioni tra i Paesi Bassi e i Paesi dell'Europa meridionale, tutta una parte dell'élite politica europea non ha capito che la politica dei bassi tassi d'interesse è la conseguenza di un regime permanente di sotto-inflazione legato a una chiara mancanza di domanda. In realtà, la politica dei bassi tassi di interesse è un'opportunità per finanziare la spesa pubblica e gli investimenti nella transizione a basse emissioni di carbonio a costi ridotti. Ma dopo diversi decenni di propaganda sul rischio di una crisi dei conti pubblici, non sorprende che gran parte della popolazione e dei politici non l'abbiano ancora capito. Per evitare questo pericolo, la BCE deve essere in grado di introdurre il denaro degli elicotteri.

Hémisphère Gauche:

Come si inserisce la sua proposta nella transizione ambientale?

SJ:
Accanto alla nostra campagna per il denaro degli elicotteri, Positive Money Europe sta conducendo dal 2015 una campagna affinché la BCE affronti il cambiamento climatico. Nel 2019, abbiamo raggiunto parte del nostro obiettivo quando Christine Lagarde ha annunciato l'avvio di un processo di revisione del quadro strategico della BCE, comprese le questioni climatiche. Nell'ambito di questa revisione, proponiamo che i fattori ambientali siano presi in considerazione in tutti gli strumenti della BCE, dal programma di allentamento quantitativo ai TLTRO.

Il dibattito ambientale si distingue nettamente dal dibattito sul denaro degli elicotteri, perché gli obiettivi sono diversi. L'obiettivo del denaro degli elicotteri è quello di aumentare i consumi per raggiungere l'obiettivo di inflazione della BCE, mentre abbiamo un altro dibattito sulla possibilità che la politica monetaria verde possa orientare gli investimenti verso attività sostenibili. Se vogliamo orientare i consumi verso alcuni beni e servizi più ecologici, allora una politica del prezzo del carbonio sarebbe molto più efficace nell'influenzare le abitudini di consumo.

Hémisphère gauche:

Come possono i cittadini impegnarsi a sostenere la sua proposta?

SJ:
Il concetto del denaro degli elicotteri rimane un tabù negli ambienti delle banche centrali, ma anche con molti politici. Con Positive Money Europe, stiamo cercando di superare questo ostacolo mobilitando i cittadini europei per esercitare pressione sui loro rappresentanti eletti. È importante per noi dimostrare che siamo la voce di un numero crescente di cittadini che capiscono queste questioni finanziarie e tecniche, perché ci riguardano tutti.

Le banche centrali non sono abituate a comunicare con il grande pubblico. Ma le cose stanno cambiando da quando si sono rese conto che la loro legittimità è stata indebolita dalle recenti crisi finanziarie. Ora devono spiegare ai cittadini le loro politiche. Per esempio, la BCE ha lanciato una consultazione pubblica sul suo sito web. Queste iniziative di comunicazione sono un'opportunità per i cittadini di portare il denaro dagli elicotteri nel dibattito. La partecipazione dei cittadini è essenziale per raggiungere il grande pubblico e far sì che i responsabili politici prestino attenzione ai benefici del denaro dagli elicotteri.

martedì 3 novembre 2020

Catalogo dei libri (aggiornato a ottobre 2026)


Bilanciamento Quantitativo: Oltre la Crisi  -Marco Saba, 2025

podcast:


QUANTITATIVE BALANCING - Beyond the Crisis: A New Architecture for Financial Stability - by M. Saba, 2025

Podcast


日本における量的均衡と金融主権


ECONOMY UNMASKED - by Bernard Maris 

Podcast:


L'ECONOMIA SMASCHERATA - di Bernard Maris - su Amazon


WALL STREET E LA RIVOLUZIONE RUSSA - su Amazon


LO STATO PROFONDO IN ITALIA - su AMAZON


THE CORPORATE CITY - on AMAZON


L'evoluzione finanziaria del popolo ebraico - su Amazon


La Grande Stangata, di David Webb https://www.amazon.it/dp/B0CQY7XD68


La Tossicità dei Vaccini a mRNA - D4CE.org https://www.amazon.it/dp/B0CHL7K2CD

Lando Buzzanca, Amore Mio - di Francesca della Valle https://www.amazon.it/dp/B0C4WZVJX1
 
 
Principi di economia corporativa - di Luigi Amoroso https://www.amazon.it/dp/B0C5S55XNT

Orgasmo e pregiudizio: i modelli sessuali e la donna - di Franca Francioni Nieuwenkamp: https://www.amazon.it/Orgasmo-pregiudizio-modelli-sessuali-donna/dp/B09LGNKSW6

 Manuale del Colpo di Stato - di Edward Luttwak, agg. 2021 https://www.amazon.it/dp/B092PG7NMP  (La pubblicazione del libro è stata ritirata dall'autore...)


Scacchi: Fondamenti di Tattica - del M.I. Alexandru Segal https://www.amazon.it/Fondamenti-Tattica-Italian-Alexandru-Segal-ebook/dp/B091PYCLSD


INIEZIONE LETALE - Come è stata corrotta la medicina https://www.amazon.it/dp/B08ZJQGZWR/

Le finanze della liberazione europea con particolare riguardo all'Italia, di Frank Southard, ed. it. marzo 2021 https://www.amazon.it/dp/B08YK23B6J


https://www.amazon.it/dp/B08XNVDBJ6

I banchieri non creano solo soldi dal nulla, creano anche le dittature.


 https://www.amazon.it/FONTI-FINANZIARIE-DEL-NAZISMO-COLLOQUI/dp/B08VR9DRH2/


Wall Street e l'ascesa di Hitler. Su Amazon: https://www.amazon.it/gp/product/B08T6DLMPM/


"Il contabile può essere il Re se il pubblico può essere tenuto all'oscuro della metodologia della contabilità." - Armi silenziose per guerre pacifinte, 2021 

Libro cartaceo e E-book: https://www.amazon.com/dp/B08S534Q8H/


Lo stato tumorale del capitalismo: dalla crisi alla cura   


Il generale che fa sognare   
L'autobiografia del fondatore dei "Gilet Arancioni"
di Antonio Pappalardo, Vanda Lucidi 

Libro cartaceo: https://www.amazon.it/dp/B089M433Y4

E-book: https://www.amazon.it/generale-che-fa-sognare-ebook/dp/B089QSN2B2


DIKE: La Guerriera della Giustizia - La discendenza dei rigenerati

di Darianna Saccomanni

Libro cartaceo: https://www.amazon.it/dp/B08B7KXZ5C

E-book: https://www.amazon.it/dp/B089ZZN6F8/
 

I finanzieri e la nazione: Come difendersi dalla City di Londra
di Thomas Johnston

Libro cartaceo: https://www.amazon.it/dp/B086PH39NM

E-book: https://www.amazon.it/FINANZIERI-NAZIONE-difendersi-dalla-Londra-ebook/dp/B086NJB88L/


CREATORI DEL DENARO
Chi lo crea e chi dovrebbe farlo
di Gertrude Coogan

Libro cartaceo: https://www.amazon.it/CREATORI-DEL-DENARO-dovrebbe-farlo/dp/B089267YHP

E-book: https://www.amazon.it/gp/product/B0893WY7CT


MONETA SCRITTURALE: Come uscire dalla crisi
di Irving Fisher


Libro cartaceo: https://www.amazon.it/dp/B0858VT11F

E-book: https://www.amazon.it/MONETA-SCRITTURALE-uscire-dalla-crisi-ebook/dp/B0859MR9RH


Trattato sulla Riforma Monetaria
di John Maynard Keynes

Libro cartaceo: https://www.amazon.it/dp/B087H8WKZ6

E-book: https://www.amazon.it/gp/product/B087GWCGRC


IDOLATRIA MODERNA: Analisi dell’usura e patologia del debito
di Mark Jeffrey

Libro cartaceo: https://www.amazon.it/dp/B0851KBYMR

E-book: https://www.amazon.it/IDOLATRIA-MODERNA-Analisi-dellusura-patologia-ebook/dp/B0854BVSW9


L'ORDINE MONDIALE e i governanti segreti
di Eustace Mullins

Libro cartaceo: https://www.amazon.it/dp/B084DGX4ZX

E-book: https://www.amazon.it/LORDINE-MONDIALE-governanti-segreti-Traduzione-ebook/dp/B084GFNHVG


IL CASO CONTRO LA FEDERAL RESERVE
di Murray Rothbard

Libro cartaceo: https://www.amazon.it/dp/B084Q8Z78K

E-book: https://www.amazon.it/CASO-CONTRO-FEDERAL-RESERVE-ebook/dp/B084T8VHS1


PATRIMONIO, RICCHEZZA VIRTUALE E DEBITO:
La soluzione del paradosso economico

di Frederick Soddy

Libro cartaceo: https://www.amazon.it/dp/B086FX6FTR

E-book: https://www.amazon.it/dp/B086HT824J


La Grande Guerra del Cartello Bancario
di Charles A. Lindbergh


Libro cartaceo: https://www.amazon.it/dp/B0863R8HPH

E-book: https://www.amazon.it/Grande-Guerra-del-Cartello-Bancario-ebook/dp/B086812KXG


LA COSPIRAZIONE DEI BANCHIERI!: CHE INIZIÒ LA CRISI MONDIALE
di Arthur Kitson

Libro cartaceo: https://www.amazon.it/dp/B0874JFF7Y

E-book: https://www.amazon.it/dp/B0873Z1NDJ


L'ascesa del Signor Ponzi: La storia segreta
di Charles Ponzi

Libro cartaceo: https://www.amazon.it/dp/B086Y3CLJ3

E-book: https://www.amazon.it/Lascesa-del-Signor-Ponzi-segreta-ebook/dp/B086XLMZWY


ESPERIENZE DI VALUTE EUROPEE E CAMBI: 1943-1946
di Frank A. Southard

Libro cartaceo: https://www.amazon.it/dp/B0858TFFZ3

E-book: https://www.amazon.it/ESPERIENZE-VALUTE-EUROPEE-CAMBI-1943-1946-ebook/dp/B085B977SR


Le basi economiche del fascismo
di Paul Einzig

Libro cartaceo: https://www.amazon.it/dp/B084DG2LDY

E-book: https://www.amazon.it/dp/B084GDL24F


A B C dell'Economia: Dieci lezioni alla Bocconi
di Ezra Pound

Libro cartaceo: https://www.amazon.it/dp/B085RS9NGG

E-book: https://www.amazon.it/dp/B085ZMXP8M


LA GUERRA: GUERRIGLIA, GUERRA URBANA E TERRORISMO
di Gaston Bouthoul 


Libro cartaceo: https://www.amazon.it/dp/B085RNL6JH

E-book: https://www.amazon.it/GUERRA-GUERRIGLIA-URBANA-TERRORISMO-ebook/dp/B085S19WYC


English edition:

WAR: GUERRILLA, URBAN WARFARE AND TERRORISM
by Gaston Bouthoul
Paperback: https://www.amazon.it/dp/B085RRNWDG
E-book: https://www.amazon.it/WAR-GUERRILLA-WARFARE-TERRORISM-English-ebook/dp/B085THH654


Capitolato per l'accusa
di Clifford Hugh Douglas

Libro cartaceo: https://www.amazon.it/dp/B084WL9QJP

E-book: https://www.amazon.it/Capitolato-laccusa-Traduzione-Marco-Saba-ebook/dp/B084VNL4Q4


LA QUESTIONE TRASCURATA: sulla necessità di una riforma monetaria
di Hastings William Sackville Russell

Libro cartaceo: https://www.amazon.it/dp/B0851M9H2T

E-book:https://www.amazon.it/QUESTIONE-TRASCURATA-necessit%C3%A0-riforma-monetaria-ebook/dp/B084ZYPMPN


Povertà e Tassazione Eccessiva: Come Uscirne
di Hastings William Sackville Russell

Libro cartaceo: https://www.amazon.it/dp/B084Z74NSX

E-book: https://www.amazon.it/Povert%C3%A0-Tassazione-Eccessiva-Come-Uscirne-ebook/dp/B084YRJ4Q3


IL PRINCIPIO DI SOVRANITÀ DELLO STATO FASCISTA
di Domenico Pellegrini Giampietro

Libro cartaceo: https://www.amazon.it/dp/B084DN9CVG

E-book: https://www.amazon.it/PRINCIPIO-SOVRANIT%C3%80-DELLO-STATO-FASCISTA-ebook/dp/B084LFY6B9


THE STATE THEORY OF MONEY: The Lost Chapter
by Marco Saba

Libro cartaceo: https://www.amazon.it/dp/1730787568

E-book: https://www.amazon.it/STATE-THEORY-MONEY-Chapter-English-ebook/dp/B07K4GL6JS