martedì 27 ottobre 2015


L'evasione fiscale: contanti e denaro elettronico
La sfida fra contanti e bancomat spiegata con un disegnino
A volte ritornano, si dice ogni tanto, ma capita che
ritornino anche fin troppo spesso, dico io, così eccomi qui a
riparlarne grazie ai fans sfegatati dell’abolizione dei contanti come
arma di lotta all’evasione.
Così se averne già scritto nei precedenti articoli A MORTE I CONTANTI, VIVA I CONTANTI (leggi l’articolo) e COME SCOPRIRE CHI EVADE LE TASSE IN ITALIA GIOCANDO A BATTAGLIA NAVALE (leggi l’articolo)
in cui ho dato modo di riflettere sui dati che dimostrano che i
contanti non sono affatto causa principale di evasione fiscale e di come
all’estero la manica sia molto più larga, non è stato sufficiente
eccomi qui a ribadire il concetto con parole nuove.
L’occasione fiocca grazie al meritorio (una tantum) atto
del Governo Renzi di innalzare la soglia di spesa possibile in contanti
dai 1.000 euro precedenti agli attuali 3.000 _ leggi qui la notizia.
Già durante i preannunci di questa decisione abbiamo
assistito alle opposte levate di scudi di chi aspettava con ansia una
decisione simile e di chi invece vi si oppone a ragion veduta che
risponde alla solita abitudine di saper per sentito dire.
I recenti fatti di cronaca finanziaria hanno dimostrato
quanto, come sin dai tempi della redazione dei FALSI MITI e dei FALSI
MITI SULLA GERMANIA (leggi i falsi miti sulla Germania)
andavo rimarcando, la teoria della morale applicata al denaro non abbia
alcun fondamento se non sulla bigotta credenza popolare, tanto che
finalmente il mito della Germania onesta, ordinata e virtuosa aleggiava
soltanto nella fantasia collettiva (ci sono voluti 4 anni ma alla fine
persino la cronaca più allineata ha dovuto dimostrare quanto avessi
ragione).
Per chi volesse farsene una cultura approfondita esiste questo link sul crollo del falso mito tedesco che annovera tra i commenti un elenco impressionante di scandali e truffe fiscali e non in salsa alemanna.
Ma tornando a noi, la decisione del dandy di Firenze hanno
fatto evaporare commenti dal solido qualunquismo riprodotto in serie
con il marchio di fabbrica del più insensato moralismo che al solito
non trova riscontro nella realtà.
L’EVASIONE VIENE CONTRASTATA DALL’ABOLIZIONE O DALLA LIMITAZIONE DEL CONTANTE
Per scorgere la risposta più definitiva ed esauriente vi rimando alla lettura degli articoli citati a riga 3 e 4.
La risposta è no, perché se per lotta all’evasione
intendiamo la micro evasione dobbiamo rassegnarci a veder migliorare la
situazione dello 0,5% tondo tondo a fronte di costi spropositati che
azzopperebbero ancora di più i pubblici esercizi.
E badate bene che stiamo parlando solo di EVASIONE
PRESUNTA, laddove la situazione venisse lasciata intaccata, mentre nel
caso di adozione dei famigerati POS ci troveremmo a trasformare quella
piccola fetta in EVASIONE CERTA.
Come? Facendo attraversare i soldi dovuti alle banche per
la commissione a carico di ogni transazione le colonne dei bilanci
(truccati) degli istituti di credito più o meno grandi, ma per questo
rimandiamo all’immane mole di lavoro documentatissimo di Marco Saba (video) ed al libro Euroschiavi.
COME TI RISOLVO IL PROBLEMA DELL’EVASIONE
Di primo acchito i suddetti commenti stimolavano la mia
reazione così messa per iscritto sulla pagina Facebook di L’Economia
Spiegata Facile:
“Come ti risolvo il problema della micro evasione?
Facile: cancello il contante e faccio passare tutto il denaro in transazioni elettroniche gestite dalle banche.
Le banche ad ogni transazione trattengono una commissione su cui non pagano le tasse perché presentano bilanci truccati.
COSì SONO DACCAPO
avendo spostato il denaro della presunta evasione civile dall’economia
reale all’evasione certa nelle casse delle banche.
INGEGNOSO!
Insomma, in caso
di adozione di bancomat e carte di credito al posto del contante ciò che
non finirebbe in evasione fiscale dei cittadini finirebbe in tasca alle
banche che evadendo a loro volta annullando automaticamente il presunto
prelievo fiscale dovuto alla trasparenza delle transazioni.
Punto.”
Poi mi son detto che per renderla più semplice avrei potuto spiegarlo con il più proverbiale dei disegnini.
TI FACCIO UN DISEGNINO
Ecco di seguito la spiegazione.
Ad ogni emissione di moneta le banche mettono a bilancio
si la moneta ma nella colonna dei passivi invece che in quella degli
attivi (su cui realizzano profitti in termini di signoraggio ed
eventualmente interessi).
Da questo momento vediamo il percorso parallelo che detta
moneta (supponiamo 100 €) farebbe secondo le teorie degli avversari del
contante, mentre sulla scena di destra vediamo come questi pensano di
risolvere la faccenda.
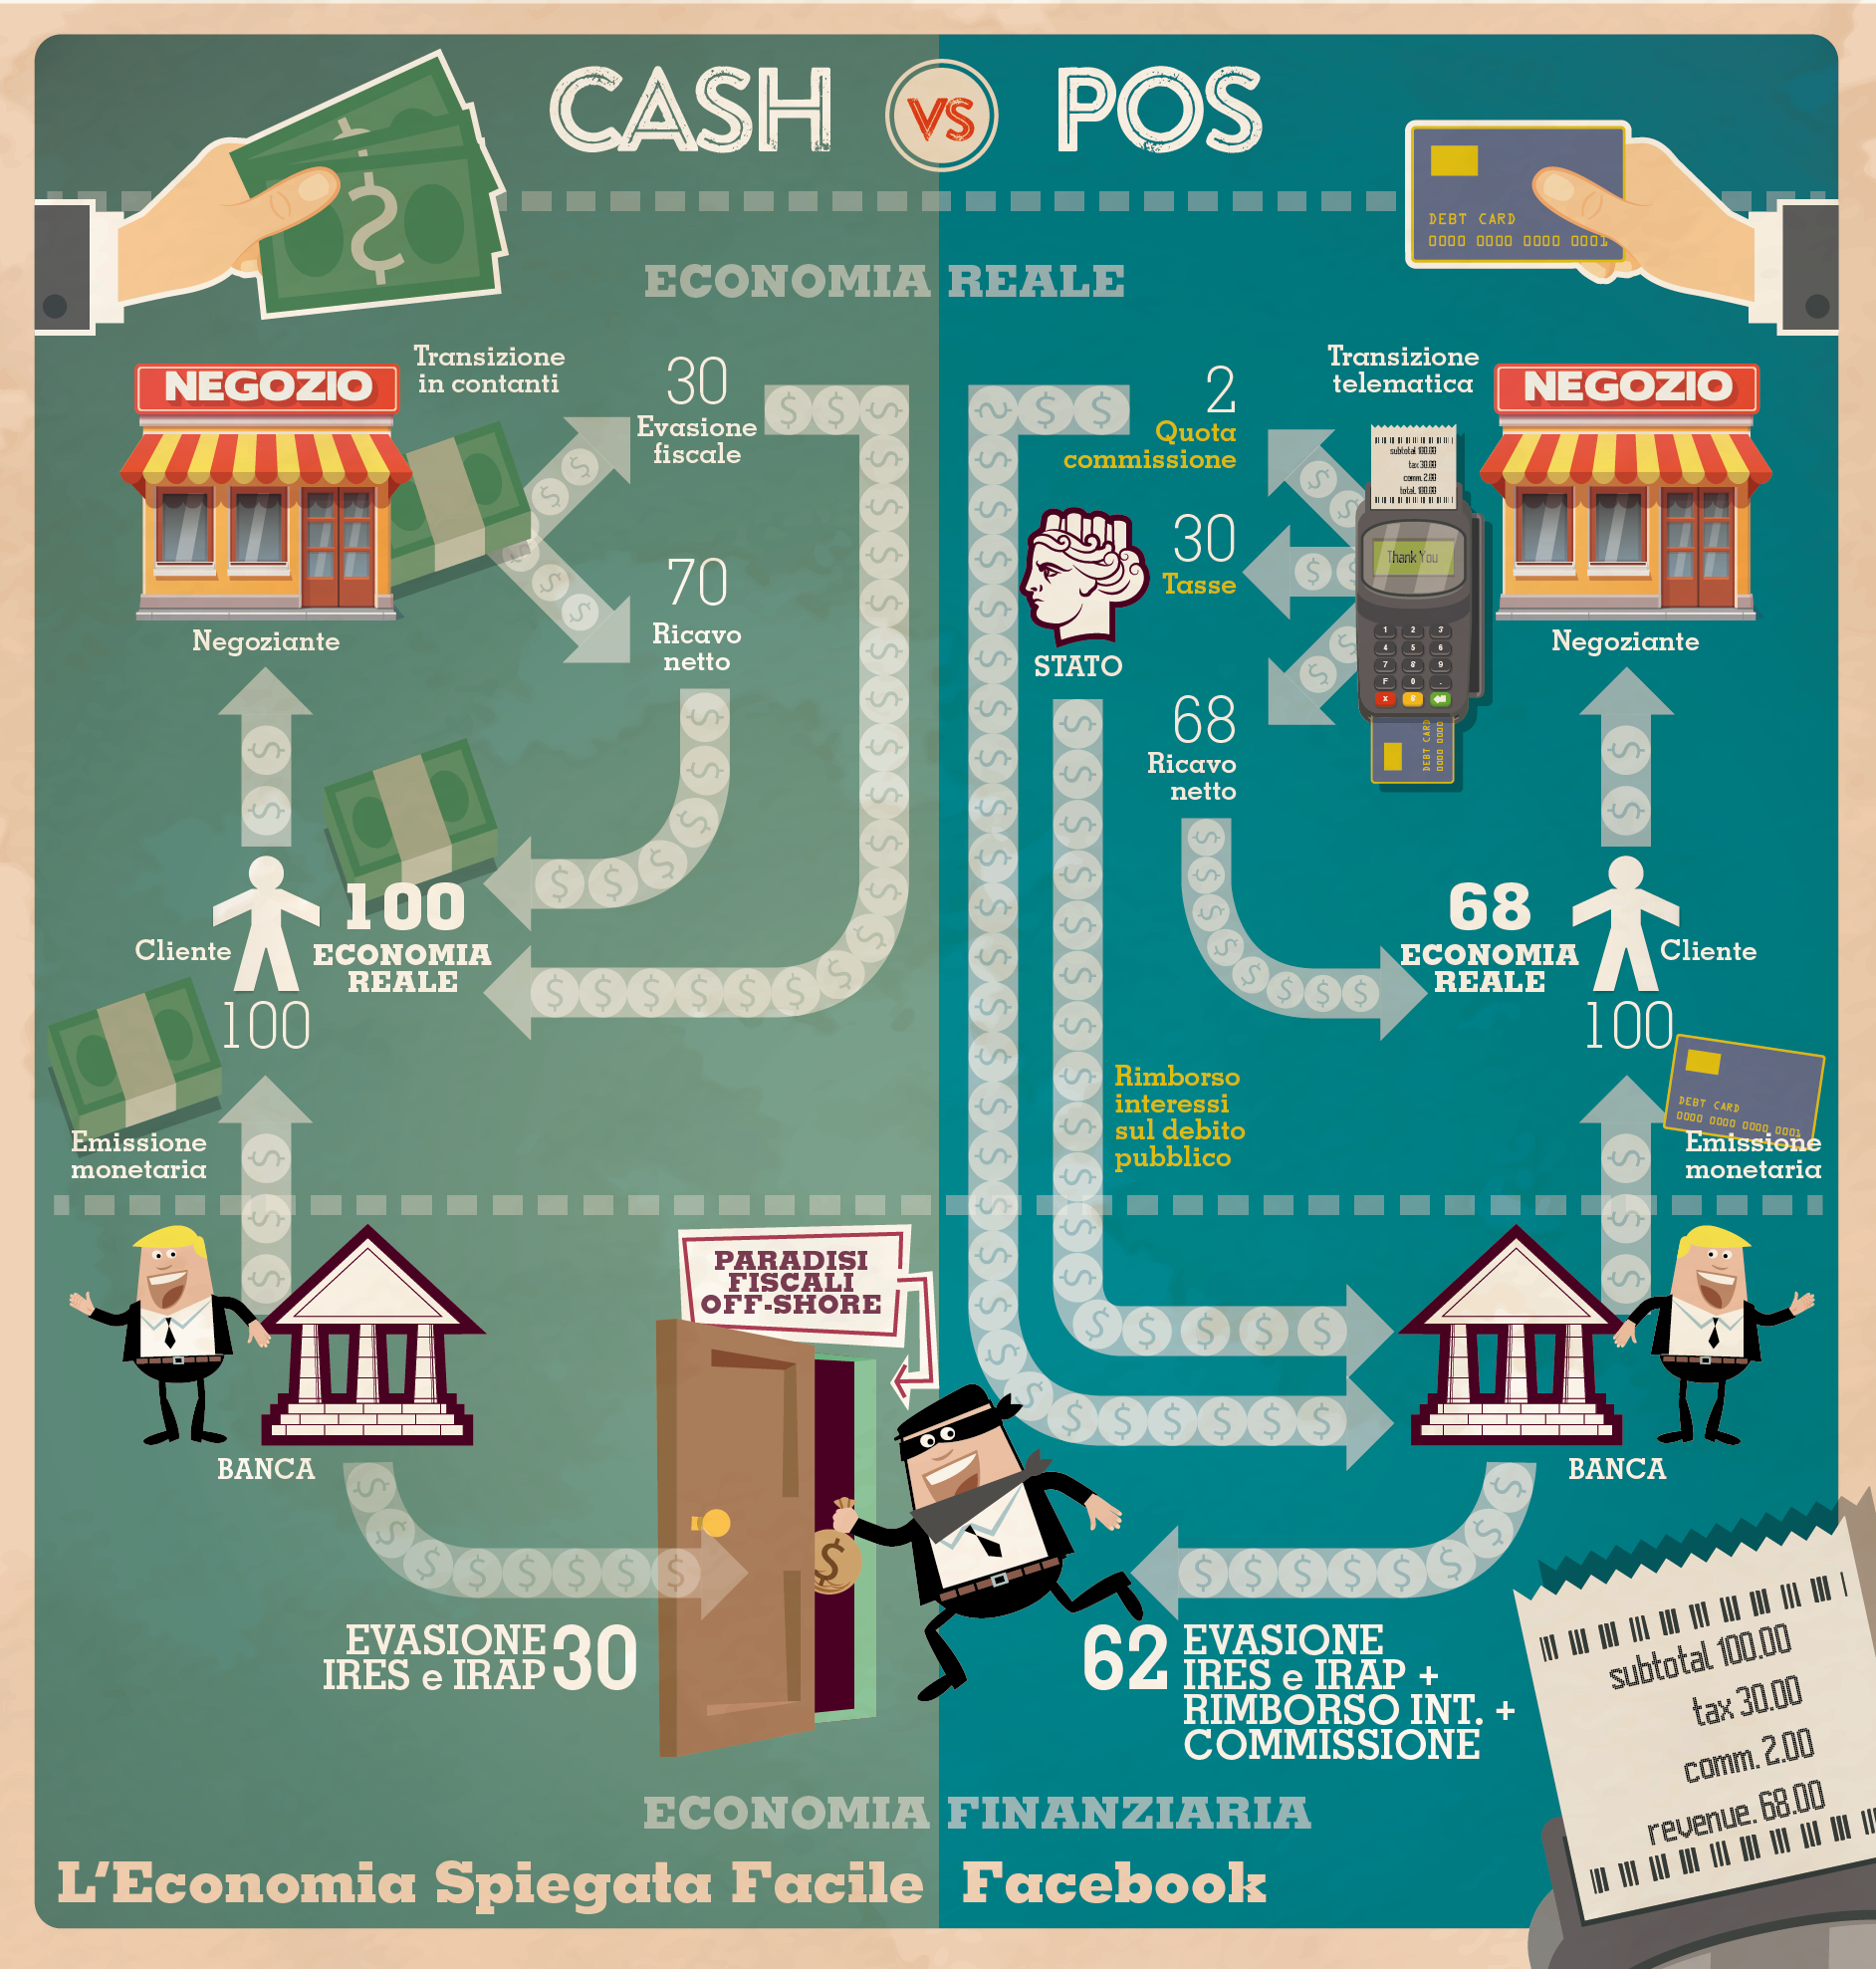
La sfida fra contanti e denaro elettronico. Chi ci guadagna?
LA SCENA DI SINISTRA
Il denaro contante, dopo essere stato speso può prendere
due strade, ma noi ne abbiamo illustrata una; quella dell’evasione
PRESUNTA (la strada del pagamento delle tasse la vedremo nella scena di
destra ma sarebbe identica anche se proposta in quella di sinistra).
Evadendo le tasse l’esercente si risparmia in 30% di tasse (le stime dicono che la tassazione complessiva ammonta al 52%) che
rimanendo nel circuito economico reale riprendono il giro e non
procurano ulteriori guadagni alla banca che incassa profitto solo nel
caso di nuova emissione di credito.
All’atto di emissione però la Banca, dichiarando i 100
euro nella colonna dei passivi si risparmia il pagamento di IRES e di IRAP
per un ammontare di 30€.
LA SCENA DI DESTRA
Ora veniamo alla scena di destra che illustra il circuito
monetario considerato virtuoso della moneta elettronica emessa dalla
Banca.
In questo caso dopo la transazione commerciale le strade si dividono:
– 2 euro prendono la strada di ritorno alla Banca sotto
forma di commissione (abbiamo considerato una cifra appena più alta
della media che ci aiuta ad arrotondare, per i dati reali tornate al
primo articolo citato in riga 3);
– 30 euro finiscono in tasse, ma si tratta di un incasso
solo apparentemente dello Stato, perché in realtà il bottino viene
dirottato alla banca creditrice nei suoi confronti degli interessi (e
del capitale) “prestato” in occasione dell’acquisto dei BTP necessari
alla spesa pubblica;
– 68 euro sono l’incasso netto.
Solo quest’ultima cifra rimane in circolazione e per un
nuovo acquisto di 100 euro sarà necessaria una nuova emissione monetaria
da parte delle banche, pari alla differenza necessaria, che farà lo
stesso percorso.
Il risultato è che se nel primo esempio di circolazione
monetaria la Banca riesce ad intascarsi esclusivamente “la cresta” fatta
sulle tasse non pagate per la nuova emissione di credito, nel secondo
la cifra lievita notevolmente per poi sparire dalla porta di servizio
con mèta i paradisi fiscali.
SOLUZIONE FINALE?
Se volessimo risolvere alla radice basterebbe applicare
due semplici norme: 1. tassare l’emissione monetaria delle banche
commerciali; 2. creare una banca pubblica di proprietà dei cittadini,
così potremo anche eliminare il contante perché il signoraggio sarebbe
di pubblico dominio.
In attesa della prossima occasione che non mancherà per
riparlare di questo argomento vi invito a far circolare il presente
disegnino. Non costa nulla e ci fa guadagnare molto in conoscenza.
I Bitcoin sono esenti dal pagamento dell’Iva
Corte di Giustizia: i Bitcoin sono esenti dal pagamento dell’Iva
26 ottobre 2015 -
Con Sentenza
pubblicata il 22 Ottobre 2015, la Corte di Giustizia dell’Unione Europea
si è espressa in merito all’Imposta sul Valore Aggiunto delle
operazioni di cambio concernenti i “Bitcoin”: da ora in avanti la moneta virtuale sarà esente dal pagamento dell’Iva in Europa.
Secondo i fatti che hanno generato la
controversia, il Sig. Hedqvist risultava titolare di un’attività di
cambio esercitata con il supporto di una società di intermediazione,
consistente nella compravendita di Bitcoin in cambio di valute
tradizionali, ottenendo un profitto dalla differenza tra i prezzi di
acquisto e di vendita applicati.
Allo scopo di ottenere un chiarimento
sugli aspetti fiscali, Hedqvist si era preventivamente rivolto alla
Commissione Tributaria svedese, che il 14 Ottobre 2013 si espresse
ufficialmente a favore dell’esenzione della sua attività dal pagamento
dell’Iva.
L’Amministrazione finanziaria, però, fu
di tutt’altro avviso, tanto da interpellare la Corte di Giustizia
sull’interpretazione degli articoli 2 paragrafo 1 e 135 paragrafo 1
della Direttiva 2006/112/ce per comprendere se l’attività in commento
poteva considerarsi a titolo oneroso e beneficiare dell’esenzione
fiscale contestata.
I Bitcoin rappresentano una valuta
virtuale, generata in rete e scambiata tra gli utenti attraverso un
“indirizzo Bitcoin” (equiparabile al numero di un conto corrente
bancario) e che la Banca Centrale Europea ha definito “a flusso bidirezionale”, differente dalla moneta elettronica perché espressa in unità di calcolo virtuale e non tradizionale.
Il primo step della CGUE consisteva
nell’appurare se le operazioni di cambio potevano essere qualificate
come cessione di beni o prestazioni di servizi “effettuate a titolo oneroso nel territorio di uno Stato membro da un soggetto passivo che agisce in quanto tale” come espresso dall’articolo 2 paragrafo 1 lettere a) e c).
Secondo la Corte la possibilità di
inserire l’attività contestata tra le cessioni di beni doveva essere
esclusa in quanto i Bitcoin non erano un “bene materiale” nel
senso fatto proprio dall’articolo 14 della Direttiva: la moneta
virtuale, infatti, non trasferiva alcun diritto di proprietà e veniva
utilizzata unicamente per il cambio fra vari mezzi di pagamento.
L’attività del convenuto configurava, piuttosto, una prestazione di servizi
a titolo oneroso ex articolo 2 paragrafo 1 lettera c), in quanto tra il
titolare e gli utenti ricorreva una relazione diretta ed un rapporto
giuridico sinallagmatico ove “il compenso ricevuto dal prestatore costituisca il controvalore effettivo del servizio prestato al beneficiario”.
In merito alla seconda questione
pregiudiziale, la Corte comunitaria è arrivata a sostenere che solo il
contenuto dell’articolo 135 paragrafo 1 lettera e), concernente “divise, banconote e monete con valore liberatorio”, avrebbe potuto giustificare l’esclusione delle operazioni sui Bitcoin dal pagamento dell’Iva.
Le esenzioni sono state introdotte con
l’obiettivo di risolvere le difficoltà sulla determinazione della base
imponibile e l’importo stesso dell’Iva in Europa. Dato che le medesime
problematiche sono state riscontrate anche negli scambi con moneta
virtuale, limitando l’applicazione dell’articolo 135 lettera e)
alle valute tradizionali, la norma avrebbe prodotto solo in parte i suoi
effetti.
Come diretta conseguenza, se la moneta
virtuale viene accettata e utilizzata come mezzo di pagamento
alternativo a quello legale a fronte di una somma pagata come differenza
tra i prezzi di acquisto e vendita, le attività di cambio di
Bitcoin in moneta tradizionale e viceversa, rientrano a pieno titolo tra
le attività esenti dall’applicazione dell’Iva per le transazioni
compiute all’interno del territorio europeo. Il tutto nella convinzione generale che questa novità apporterà grandi benefici nel mercato interno comunitario.
(Corte di Giustizia dell’Unione europea – Quinta Sezione, Causa C-264/2014, Sentenza del 22 Ottobre 2015)
lunedì 26 ottobre 2015
L'onanismo di Bankitalia: i controlli interni
Bankitalia, i nuovi strumenti di contrasto alla corruzione interna e tutte quelle denunce che sono cadute nel vuoto

Mentre il governatore della Banca d’Italia Ignazio Visco incassava il plauso e il sostegno del presidente della Repubblica, alla Camera Magda Bianco, capo del Servizio Tutela dei Clienti e Antiriciclaggio di Via Nazionale spiegava i passi compiuti da Bankitalia per contrastare e prevenire la corruzione al suo interno. Passi evidentemente non sufficienti dato che si stanno “valutando ulteriori strumenti e misure” nell’ambito “dell’attuazione degli orientamenti della Bce in materia di Quadro etico nell’ambito dell’Eurosistema e del Meccanismo di sorveglianza unico”. Gli strumenti che ci sono, sono stati introdotti in seguito all’entrata in vigore della legge anticorruzione del 2012 sistematizzando in un’organica strategia di prevenzione i diversi presidi di carattere normativo, organizzativo e procedurale adottati nel tempo. La Bianco ha spiegato anche che sono state introdotte nuove misure di prevenzione per i procedimenti amministrativi, con la previsione dell’obbligo di astensione dei dipendenti in caso di conflitti di interessi e, ancora più importante, sono stati avviati i lavori “per l’introduzione di un sistema di segnalazione delle condotte illecite”.
Un meccanismo, quello del whistleblowing, che quando verrà finalmente implementato varrà per il futuro e non certo per il passato. Ancora oggi il dipendente della Banca d’Italia che volesse segnalare fatti e circostanze a lui note che coinvolgono colleghi e superiori, lo dovrebbe fare a proprio rischio, esattamente come ai tempi in cui a capo della Vigilanza, e poi addirittura in posizione di Vicedirettore generale, c’era Anna Maria Tarantola, pupilla dell’ex governatore Antonio Fazio e grande amica di Gianpiero Fiorani. In quegli anni Brescia ha rappresentato uno spaccato perfetto del “sistema Bankitalia”. Un sistema che – è bene chiarire subito – è stato oggetto di denunce, di decine di interrogazioni parlamentari, di articoli, di inchieste e che ad oggi non è stato minimamente scalfito. Vicende sulle quali si vorrebbe mettere la sordina: le denunce paiono cadute nel vuoto, le interrogazioni sono rimaste tutte senza risposta. Funzionari e dirigenti coinvolti sono stati invece promossi, come da miglior tradizione italiana.
E che dire delle centinaia di esposti presentati dai clienti delle banche, privati e imprenditori, per denunziare illeciti gravissimi quali l’usura bancaria? Esposti lasciati cadere sistematicamente nel vuoto come testimoniano tanti, troppo casi. Al riguardo, la titolare del Servizio Tutela dei Clienti e Antiriciclaggio di Bankitalia non ha detto una parola, ma è chiaro che se la Banca d’Italia non farà trasparenza su questi fatti e non avvierà una seria opera di pulizia al suo interno, qualunque strumento venga introdotto per contrastare la corruzione risulterà ben poco credibile. Senza scomodare il commissariamento della Banca popolare di Spoleto che ha portato all’iscrizione nel registro degli indagati del governatore Visco, il recente caso della Banca popolare di Vicenza mette in evidenza lo strabismo dell’Autorità di vigilanza che si è mossa con grave ritardo e solo a crisi conclamata, mentre in questi anni alcuni dei suoi dirigenti si sono trasferiti alla corte di Zonin, contribuendo così ad alimentare il sospetto che su Vicenza Bankitalia usasse un occhio di riguardo. E’ proprio questo meccanismo delle porte girevoli, dei tanti ispettori che sono poi andati a lavorare presso le banche grandi e piccole che ispezionavano, assieme agli scambi di favori (fu proprio la popolare di Zonin, ad esempio, ad acquistare la sede di Vicenza della Banca d’Italia a un prezzo fuori mercato) a minare alla radice la fiducia nell’istituzione. Non solo “i baci sulla fronte” che Fiorani avrebbe voluto dare a Fazio, ma anche e forse ancor di più la protervia utilizzata nei confronti dei piccoli, di chi non ha appoggi potenti, come ad esempio lo scandaloso caso del commissariamento di Bene Banca, i cui fondi sono stati dirottati dal commissario nelle casse della Popolare di Vicenza in crisi di liquidità.
La crisi di credibilità e fiducia è alimentata dal non essersi mai una volta preoccupati di tutelare davvero il pubblico risparmio lasciando che banche in dissesto continuassero a finanziarsi collocando le loro azioni e obbligazioni presso gli ignari correntisti fino ad arrivare all’inevitabile show down. Ora la Banca d’Italia assume anche il ruolo di Autorità nazionale di risoluzione con il recepimento della direttiva Ue che istituisce fra le altre cose il meccanismo del bail in. Ciò che non è stato recepito di quella direttiva è però la richiesta di una grande trasparenza a favore di azionisti, obbligazionisti e correntisti per controbilanciare l’enorme potere discrezionale in capo alle autorità di risoluzione e ciò non contribuirà certo ad aumentare la fiducia dei risparmiatori. Il fatto poi che a svolgere il ruolo di Autorità nazionale di risoluzione sia la stessa Banca d’Italia, cui spettano compiti di vigilanza sul settore bancario, non fa altro alimentare potenziali e reali conflitti d’interesse, abbassando ulteriormente le tutele di correntisti e risparmiatori.
I primi a sperimentarlo sulla propria pelle saranno gli azionisti, gli obbligazionisti e forse anche i correntisti di Banca Marche, Cassa di risparmio di Ferrara e Banca popolare dell’Etruria e del Lazio, che si ritroveranno a fare i conti con il meccanismo del bail in (il fondo di garanzia ha infatti deciso di intervenire solo in seguito al recepimento della direttiva) senza che sia stato predisposto un meccanismo di valutazione e senza che sia stato sancito il diritto a incassare la differenza qualora il trattamento ricevuto risulti poi essere inferiore a quello che avrebbero potuto ottenere in caso di una procedura ordinaria di insolvenza.
sabato 24 ottobre 2015
Discorso insensato di Mattarella all'incontro con la Spectre a Roma
(Nota per il lettore: le parti del discorso che non hanno relazione con la realtà le abbiamo evidenziate in grassetto e commentate sotto)
Intervento del Presidente Mattarella in occasione dell’incontro con una delegazione di membri dell’IIEB –Institut International d’Etudes Bancaires, partecipanti al 129° meeting dell’Organizzazione
http://www.quirinale.it/elementi/Continua.aspx?tipo=Discorso&key=123

Palazzo del Quirinale, 23/10/2015
Molto del nostro futuro dipende dall'Europa, perché molte delle nostre debolezze sono dovute alla carenza di Europa, agli squilibri interni, al ritardo della sua piena integrazione, alle visioni anguste che riemergono di fronte alle difficoltà.
Occorre che ognuno svolga la sua parte, e abbia coscienza della propria responsabilità, nella costruzione di una società europea più robusta e dunque solidale, più aperta e dunque più competitiva, insomma all'altezza della sfida mondiale.
Voi siete parte di questa sfida. E del processo di innovazione a cui siamo tutti chiamati. Il vostro Istituto è nato agli albori della costruzione europea.
Il contesto in cui operano oggi le banche è in profonda evoluzione. L'esigenza di rendere il sistema bancario in grado di resistere agli shock, di evitare gli effetti devastanti sulla collettività che si sono verificati nel corso della crisi finanziaria, si è tradotta in un complesso di riforme di ampia portata.
(NdR: E' la società europea che deve essere difesa dagli shock pianificati a tavolino dalla spectre bancaria per manipolare l'azione dei governi)
In Europa, alle regole identificate dagli organismi internazionali, e recepite con Direttive e Regolamenti, si è affiancato l'avvio dell'Unione bancaria. Possiamo dire che, a livello europeo, il settore bancario è tra quelli che hanno visto i maggiori progressi in termini di armonizzazione: è importante ora completare questo processo.
Le nuove regole si propongono di raggiungere, nel medio e nel lungo periodo, condizioni più solide per gli intermediari, e di conseguenza una maggiore stabilità e un maggior equilibrio degli stessi sistemi economici.
(NdR: Le nuove regole, vedi il BAIL IN, tendono a riversare sui correntisti e gli azionisti delle banche le conseguenze devastanti delle scelte contabili scellerate del management bancario che viòlano i principi IAS-IFRS)
Tuttavia la transizione non è facile. Le richieste regolamentari in termini di liquidità e di patrimonio possono avere effetti sulla redditività e, soprattutto, sulle stesse dimensioni dell'offerta del credito. E dunque pongono problemi inediti, come è bene a conoscenza della Banca Centrale Europea.
(NdR: Completamente falso. La creazione di moneta da parte delle banche NON è per niente condizionata da requisiti patrimoniali o di riserva che sono facilmente manipolabili dalle banche stesse EX POST. Vedi: Werner, Settembre 2015: Do banks really create money out of nothing? Another empirical test of the three theories of banking )
E' essenziale che, anche in questa fase di transizione, il sistema bancario non perda di vista la sua ragion d'essere, il suo ruolo fondamentale, quello di assicurare una efficiente allocazione del credito al sistema economico e sociale, contribuendo così allo sviluppo e alla distribuzione equa delle risorse.
E' questa una funzione centrale in tutte le economie, un ruolo a cui le banche non possono sottrarsi. In particolar modo in questa fase, in cui si comincia a intravedere una ripresa economica.
(NdR: la ripresa economica è direttamente condizionata dall'azione concertata delle banche e non viceversa)
Un ruolo più attivo delle banche e del credito a sostegno dello sviluppo è ancora più rilevante in alcuni Paesi, come l'Italia, dove il contributo al sistema da parte del finanziamento bancario è assolutamente prevalente.
Le sfide poste dalla nuova regolamentazione, che richiede di superare le fragilità mostrate in passato e di valorizzare i punti di forza, dovranno considerare l'obiettivo di una finanza inclusiva e orientata a sostenere la crescita. I bassi tassi presenti sul mercato sono occasione preziosa per un rilancio degli investimenti.
(NdR: I tassi non influenzano in alcun modo il potere delle banche di creare denaro dal nulla, semmai influenzano la presa di beneficio che queste ultime hanno sul resto della società.)
Sarà necessario un sempre più attento bilanciamento dell'obiettivo di tutelare il risparmio affidato alle banche, e quindi di una adeguata valutazione dei rischi, con quello di impiegarlo a supporto di scelte di investimento, di sviluppo del sistema produttivo, di finanziamento alle scelte delle famiglie.
(NdR: Mattarella ignora completamente il fatto che le banche non utilizzano i risparmi per gli investimenti ma creano denaro dal nulla ogni volta che debbono investire, e per di più senza contabilizzare adeguatamente questa funzione. Povera Italia !)
Non è questa l'unica esigenza di cui deve farsi carico oggi il sistema finanziario. La lunga crisi, e ancora prima le evidenze dell'imperfezione dei mercati, di condotte azzardate di alcuni intermediari, hanno generato una caduta della fiducia nelle banche.
Hanno, in alcuni casi, minato la convinzione che le stesse regole siano in grado di contenere comportamenti poco virtuosi di intermediari e di loro dirigenti.
La fiducia è componente essenziale per il buon funzionamento dei mercati finanziari: lo sapete meglio di chiunque altro. Per recuperarla si impone una sempre maggiore attenzione alla trasparenza e alla correttezza sostanziale dei comportamenti. Si impone inoltre la ricerca di soluzioni orientate alle reali esigenze di famiglie e di imprese.
Non è soltanto una questione etica: si tratta della ragione sociale, strategica, del sistema del credito e del suo legame con gli attori concreti dello sviluppo. E' questa una responsabilità che grava ovviamente in misura ancora maggiore sui principali intermediari europei, come quelli rappresentati nell'Institut International d'Etudes Bancaires.
L'attività di studio e confronto svolta dall'Istituto, come ha osservato lei, presidente Sella, può rappresentare un contributo fondamentale anche per identificare buone prassi, comportamenti virtuosi, da condividere.
(NdR: E come fa a saperlo Mattarella visto che si tratta di attività segrete ?)
E' con questo spirito che rivolgo a voi il mio saluto e il migliore augurio di buon lavoro, convinto come sono che un sistema bancario efficiente, stabile, inclusivo - su cui, nel nostro Paese, si esercita la preziosa e fondamentale azione di vigilanza della Banca d'Italia - rappresenti una componente essenziale per lo sviluppo sostenibile dei nostri Paesi e dell'Unione europea nel suo insieme.
(NdR: Mattarella avrebbe dovuto chiedere che le minute degli incontri segreti del cartello bancario che decide i nostri destini siano pubblicate e sottoposte allo scrutinio democratico. Per quanto riguarda l'azione della vigilanza della Banca d'Italia, basta leggere le cronache degli ultimi anni o l'ultimo libro di Lannutti "La BANDA d'Italia". La vigilanza, inoltre, non ha impedito che per decenni le banche creassero denaro per migliaia di miliardi senza imputarlo all'attivo contabile. Mattarella avrebbe fatto bene a suggerire un maggior controllo da parte della società civile sul cartello bancario che prende decisioni in segreto attraverso organismi quali questo IIEB)
Ulteriori link sull'attività della "P2 dei banchieri":
Mattarella in remarks to IIEB delegates
http://www.ansa.it/english/news/business/2015/10/23/mattarella-in-remarks-to-iieb-delegates_c7d7ea23-61b9-437e-adf6-a3b1b0dcc69b.html
Big Bad Banksters Meeting in Sweden
http://www.democraticunderground.com/discuss/duboard.php?az=view_all&address=114x79005
Europe's financial elite quietly meet in Vienna (Reuters):
http://www.reuters.com/article/2011/10/21/europe-banks-vienna-idUSL5E7LL3R220111021
Swedish top banker boycotts secret meeting
http://www.swedishwire.com/component/content/article/1:companies/4622:swedish-top-banker-boycotts-secret-meeting
SUICIDI BANCARI: L'AD DI BANCA SELLA
http://www.ilnord.it/c-3167_LA_LETTERA_DI_MARCO_SABA__SUICIDI_BANCARI_QUESTA_VOLTA_TOCCA_ALLAMMINISTRATORE_DELEGATO_DI_BANCA_SELLA
Alcuni membri dell'IIEB:
Josef Ackermann, CEO Deutsche Bank
Klaus-Peter Müller, chairman Commerzbank
Frédéric Oudéa, chairman and CEO Société Générale
Baron David de Rothschild, senior partner Rothschild & Cie Banque
Peter Straarup, CEO Danske Bank
Pier Francesco Saviotti, CEO Banco Popolare
Federico Ghizzoni, UniCredit Chief Executive
Maurizio Sella, Banca Sella President
Marcus Agius, chairman Barclays Bank
Urs Rohner, Credit Suisse Chairman
Martin Blessing, Commerzbank Chief Executive
Michel Pébereau, BNP Paribas President
Iscriviti a:
Post (Atom)